経費精算システムをオンプレミス型で持つか、クラウド型に移すかは、機能の多さではなく「データをどこに置けるか」と「法改正のたびの改修を誰が担うか」が判断の基準です。この記事では、クラウドSaaS・オンプレミス・プライベートクラウドの3つの提供形態を、データの持ち出し制限や閉域網の要件、既存の基幹システムとの密結合、電子帳簿保存法で自社に残る保存責任、SQL Server 2016とWindows Server 2016のサポート終了を含む移行コストの観点から比べます。経費精算システムの機能や比較の観点の全体像は経費精算システムとは?機能・比較の観点と電帳法・インボイス対応を解説に譲り、ここではオンプレミス型を選び続けてよい企業と、クラウドへ移す時期に来ている企業の境界を、2026年9月時点の一次情報にもとづいて示します。
まとめ:データの置き場所と制度対応の担い手で分かれる経費精算システムの提供形態
新規に経費精算システムを入れる企業の多くは、クラウドSaaSを第一候補にして構いません。インボイス制度や電子帳簿保存法の改正に合わせた改修をベンダーが負担し、社外からの申請も追加の仕組みなしで受けられるためです。
オンプレミス型を選ぶ理由が成り立つのは、データを社外の事業者に預けられない規制や契約がある場合と、既存の基幹システムや人事データベースに直接つないで動いている場合に限られます。そのどちらでもないのにオンプレミス型を使い続けている企業は、OSやデータベースのサポート終了が次の区切りになります。SQL Server 2016の延長サポートは2026年7月に終わり、Windows Server 2016も2027年1月に終わるため、サーバを更改する前に提供形態そのものを見直す時期です。
自社で運用する必要はあるが物理サーバは持ちたくない企業には、IaaS上に専用環境を置くプライベートクラウド型という中間の選択肢があります。
経費精算システムの3つの提供形態|クラウドSaaS・オンプレミス・プライベートクラウド
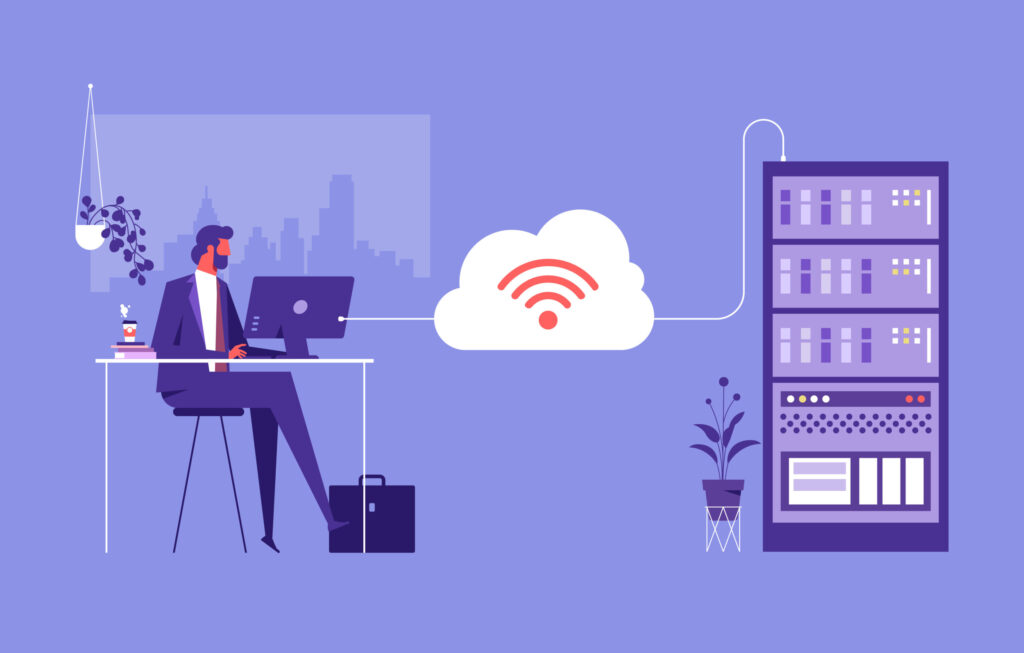
「クラウドかオンプレミスか」の二択で語られがちですが、実務では3つに分けて考えると判断がぶれません。違いが出るのは機能ではなく、誰が何を運用し、データがどこに置かれるかです。
法改正対応・サーバ保守・データ保管場所の責任分界で見る3形態の違い
3つの形態の差は、運用の責任をベンダーと自社のどちらが持つかでほぼ説明できます。
| 項目 | クラウドSaaS | オンプレミス | プライベートクラウド |
|---|---|---|---|
| サーバとOSの保守 | ベンダー | 自社 | 基盤は事業者・OS以上は自社 |
| 法改正対応の改修 | ベンダーが順次反映 | 自社が版上げを実施 | 自社が版上げを実施 |
| データの保管場所 | ベンダーのクラウド | 自社のサーバ室 | 契約したリージョン |
| カスタマイズの自由度 | 設定の範囲内 | ソースや連携まで可 | ソースや連携まで可 |
| 費用の出方 | 月額の利用料 | 初期費用と保守料 | 初期費用と基盤の利用料 |
この表で最も重いのは2行目です。経費精算は税制と直結しているため、制度が変わるたびに画面や帳票、保存の仕組みを直す必要があります。オンプレミス型では、パッケージのベンダーが改修版を出しても、それを自社環境に当てて動作確認するのは自社の仕事です。
IaaS上に自社専用環境を置くプライベートクラウド型という中間の選択肢
プライベートクラウド型は、オンプレミス向けの経費精算パッケージや自社開発のシステムを、AWSやAzureなどのIaaS上に自社専用の環境として置く形態です。ソフトウェアの構成はオンプレミス型と同じなので、既存のカスタマイズや連携をそのまま持ち込めます。
変わるのは物理サーバの調達と保守が要らなくなる点で、ハードウェアの更改周期に縛られずに済みます。一方で、OSやデータベースの更新、法改正に合わせた版上げは引き続き自社の担当です。「サーバ室を畳みたいが、今のカスタマイズは捨てられない」という企業の移行先として選ばれます。仕組みと構築の技術はプライベートクラウドとは?違い・構築技術から払い出し手順までで解説しています。
オンプレミス型を選ぶ根拠になる要件|データの持ち出し制限・閉域網・既存基幹との密結合
オンプレミス型の利点として「セキュリティが高い」「カスタマイズが自由」がよく挙げられます。ただ、それだけでは選ぶ理由として弱く、実際に判断を左右するのは次の2つの条件です。
金融・公共でISMAPやFISC安全対策基準が調達条件に入る場合の判断
データを社外に置けるかどうかは、業界の基準と顧客との契約で決まります。政府機関がクラウドサービスを調達する場合は、ISMAP(政府情報システムのためのセキュリティ評価制度)のクラウドサービスリストに登録されたサービスから選ぶのが原則です。官公庁と取引する企業では、発注元がこの登録の有無を委託先の条件に含めることもあります。金融機関では、FISCの安全対策基準に照らして外部委託先を評価する運用が一般的です。
ここで確かめるべきは、「クラウドが禁止されているか」ではなく「候補の経費精算SaaSが、自社に課された基準の評価を通せるか」です。登録が必須とされる場合は、まず候補の経費精算SaaSがリストに載っているかを確かめてください。載っていなければ、ISMAP登録済みのIaaS上にプライベートクラウド型で構築する方が選択肢は広がります。金融業に固有の統制要件は経費精算システムを金融業で選ぶ判断軸で整理しています。
既存の基幹システムや人事DBへ直接接続して連携している構成の扱い
オンプレミス型が長く使われてきた企業では、経費精算システムが会計システムや人事データベースのテーブルを直接参照し、夜間バッチで仕訳を書き込んでいる構成がよく見られます。同じ社内ネットワークにあることを前提に作られているため、経費精算だけをクラウドへ出すと、この直結の連携が切れます。
この場合の選択肢は2つです。連携をCSVやAPIでのやり取りに作り直してからクラウドへ移すか、基幹側の刷新まで経費精算も社内に残すかです。連携の作り直しを避けたいという理由だけで、基幹の刷新計画が無いまま次のサーバ更改に進むのは勧めません。5年後に同じ判断を、より古い構成で迫られるだけだからです。基幹システム全般の導入形態の違いはオンプレミス型とクラウド型の基幹システム導入形態の違いと選定ポイントを参照してください。
社外からの申請が必要なのに閉域網に置くと起きるVPN運用の負担
オンプレミス型の失敗例として多いのが、営業や出張の多い企業が経費精算を社内網の中だけに置いた結果、申請のたびにVPN接続を求める運用になるケースです。スマートフォンから領収書を撮って申請する使い方ができず、月末にまとめて申請する習慣が残ります。
社外からの申請が日常的に発生する企業では、この点だけでクラウドSaaSが優位になります。どうしても社内に置く必要がある場合は、申請の受付部分だけを外部に公開するリバースプロキシやゼロトラスト型のアクセス制御を追加で設計する必要があり、その費用もオンプレミス型の比較に含めて考えます。
電子帳簿保存法の保存責任|オンプレミス型で自社に残る改ざん防止・検索・7年保存
電子帳簿保存法の要件を満たす責任は、クラウド型でもオンプレミス型でも最終的には事業者にあります。違うのは、要件を満たす仕組みを誰が作り、維持するかです。オンプレミス型では、その仕組みの維持まで自社が持ちます。
改ざん防止措置と日付・金額・取引先の検索要件を自社サーバで満たす構成
国税庁の電子取引データの保存方法(令和6年1月以降用)では、電子で受け取った領収書や請求書の保存に、改ざん防止の措置、「日付・金額・取引先」での検索、ディスプレイやプリンタの備付けを求めています。改ざん防止の方法として示されているのは、タイムスタンプの付与、訂正・削除の履歴が残るシステムでの授受と保存、改ざん防止のための事務処理規程を定めて守ることの3つです。検索の要件には、日付または金額の範囲指定と、2つ以上の項目を組み合わせた検索も含まれます。
オンプレミス型では、この仕組みを自社サーバ上で動かし続けることになります。訂正・削除の履歴をデータベースに残す設計にしていても、管理者権限でテーブルを直接書き換えられる状態なら、履歴が残るシステムとして説明するのは苦しくなります。データベースの管理者権限と経費精算の業務権限を分けて持たせ、直接更新の操作ログを別に保存しておくところまでが、自社運用で求められる範囲です。
システムを入れ替えた後も7年間検索できる状態を保つ旧データの移行
法人税法上の帳簿書類の保存期間は原則7年で、欠損金が生じた事業年度は10年です。経費精算システムを入れ替えても、旧システムで保存した電子取引データは、この期間中は検索と出力ができる状態で残しておく必要があります。
移行の計画で見落とされやすいのがここです。新しいシステムへ明細と証憑を移すなら、日付・金額・取引先の3項目が検索の項目として正しく引き継がれたかを、移行後に抽出して確かめます。旧システムを参照専用として残すなら、そのサーバのOSとデータベースを保存期間の終わりまで保守し続ける費用を見込みます。後者はサーバのサポート切れと保存期間が重なりやすく、結果として費用が高くつくことが少なくありません。
インボイス対応など法改正のたびに発生する改修の費用と担い手の確認
2023年10月のインボイス制度の開始では、経費精算の画面に登録番号の入力欄と確認処理を加え、仕訳に税区分を持たせる改修が必要になりました。主要なクラウドSaaSではこの改修が通常の機能更新として提供されましたが、オンプレミス型では版上げの作業費やカスタマイズ部分の改修費が別に発生しています。
オンプレミス型を使い続ける場合は、パッケージの保守契約で法改正対応の改修版がどこまで提供されるか、自社のカスタマイズ部分を改修版に追従させる費用を誰が負担するかを契約書で確かめてください。この確認が曖昧なまま運用している企業は、次の制度改正で予算外の支出が発生します。
移行とEOLで膨らむオンプレミス型のコスト構造|OSとデータベースのサポート終了
オンプレミス型の費用は、導入時よりも更改の時点で大きく出ます。2026年から2027年にかけては、長く使われてきたOSとデータベースの版がまとめてサポート終了を迎えるため、提供形態を見直す区切りになっています。
SQL Server 2016の延長サポート終了と有償ESUで延命する場合の期限
Microsoftのライフサイクル情報では、SQL Server 2016の延長サポートは2026年7月14日に終了しました(ページ上の表記は米国太平洋時間で2026年7月15日)。以後のセキュリティ更新は、有償の拡張セキュリティ更新(ESU)として1年単位で提供され、Year 3の終了は2029年7月です。
経費精算パッケージのデータベースにSQL Server 2016を使っている企業は、ESUで延命するか、新しい版のデータベースへ上げるかの判断を迫られています。ESUは時間を買う手段であって、移行の代わりにはなりません。延命する場合も、ESUの最終年までに提供形態の見直しを終える計画を先に引き、ESUの費用はその計画の一部として扱います。
2027年1月にサポートが切れるWindows Server 2016上の経費精算
Windows Server 2016の延長サポートは2027年1月12日に終了します(ページ上の表記は米国太平洋時間で2027年1月13日)。2016年から2017年頃に導入したオンプレミス型の経費精算システムは、OSとデータベースが同時期に期限を迎えている可能性が高い構成です。
この場合に注意したいのは、OSとデータベースを上げると、その上で動く経費精算パッケージの版も対応版へ上げる必要が出ることです。パッケージの版上げはカスタマイズ部分の再改修を伴うため、実質的には再導入に近い作業量になります。再導入に近い費用をかけるなら、同じ時点でクラウドSaaSやプライベートクラウド型との比較を行う方が合理的です。
5年間の総保有コストで比べるサーバ更改・保守契約・SaaS利用料の内訳
オンプレミス型とクラウドSaaSを比べるときは、初期費用と月額の比較ではなく、5年間に発生する費用を同じ項目で並べます。
| 費用項目 | オンプレミス | クラウドSaaS |
|---|---|---|
| サーバとストレージ | 購入費と保守料 | 不要 |
| OSとDBのライセンス | 購入費とESU | 不要 |
| パッケージ | ライセンスと年間保守料 | 月額の利用料 |
| 法改正対応 | 版上げと改修の作業費 | 利用料に含む |
| 運用の人件費 | パッチ適用と監視 | 設定変更のみ |
| 社外からの接続 | VPNや認証基盤 | 標準で対応 |
オンプレミス型の見積もりでは、上から3行目までが計上され、4行目から下が抜けていることがよくあります。法改正対応と人件費まで入れると、ユーザー数が少ない企業ほどオンプレミス型が割高になるのが実情です。料金体系の相場と試算の型は経費精算システムの費用相場と料金体系で扱っています。
一創の判断:オンプレミス型を残す企業とクラウドへ移す企業を分ける条件
ここまでの論点を踏まえ、提供形態の判断を言い切ります。基本はクラウドSaaSで、自社運用を選ぶには明確な理由が要るという立場です。
オンプレミスかプライベートクラウドで自社運用を続けてよい企業の条件
次のどちらかに当てはまる企業は、自社運用を続ける判断に理由があります。
- 規制や顧客との契約でデータを社外の事業者に預けられず、候補のSaaSがその基準の評価を通せない
- 承認経路や仕訳の組み立てが規程の例外を多く含み、SaaSの設定では表現できない処理が業務の中心にある
このとき、物理サーバまで自社で持つ必要があるかは別に考えます。持ち出し制限が「特定の事業者のクラウドに置けない」という意味なら、基準を満たすIaaS上のプライベートクラウド型で足りることが多いためです。承認経路の例外が多い企業では、パッケージのカスタマイズを重ねるより、申請と承認の部分をワークフローとして作り直し、仕訳は会計システムの受け口に合わせて渡す構成の方が、次の版上げで止まりません。自社の規程に合わせた申請・承認の仕組みの設計と開発は、一創のワークフローシステム開発でご相談いただけます。
クラウドSaaSへ移すべき企業と、パッケージの自社運用を見送る場面
上の2条件のどちらにも当てはまらない企業は、クラウドSaaSへ移す判断が妥当です。特に、社外からの申請が多い、情報システムの担当者が数名以下でパッチ適用が遅れがち、OSかデータベースのサポート終了が2年以内に来る、のいずれかに当てはまるなら、次のサーバ更改は行わずに移行へ進むべきです。
見送るべきなのは、「今のカスタマイズを失いたくない」という理由だけでオンプレミス型のままサーバを更改する場面です。そのカスタマイズが本当に必要かを規程の側から見直すと、SaaSの設定で表現できるものが大半を占めることがよくあります。ワークフロー全般での提供形態の違いはワークフローシステムとは?機能・クラウドとオンプレの違い・選び方でも整理しています。
よくある質問
経費精算システムの提供形態を検討する段階でよく挙がる質問に答えます。
オンプレミス型の経費精算システムは今でも新規に導入できますか?
導入できます。オンプレミス向けの経費精算パッケージを提供しているベンダーは現在もあり、セキュリティ要件の厳しい企業や大企業向けに販売が続いています。ただし、新規導入ではサーバとOS、データベースの保守期間を最初から確かめてください。導入から数年でOSのサポート終了を迎える構成を選ぶと、早い段階で再導入に近い作業が発生します。新規ならクラウドSaaSを先に比較し、要件を満たさない理由が明確になってからオンプレミス型を選ぶ順序を勧めます。
オンプレミス型からクラウド型へ移行するときに旧データはどう扱えばよいですか?
選択肢は、旧データを新システムへ移すか、旧システムを参照専用で残すかの2つです。電子取引データは法人税法上の保存期間(原則7年)の間、日付・金額・取引先で検索できる状態を保つ必要があります。新システムへ移す場合は、この3項目が検索に使える形で引き継がれたかを確かめます。参照専用で残す場合は、サーバの保守を保存期間の終わりまで続ける費用を見込んでください。移行の工程全体は経費精算システム導入の進め方を参照してください。
オンプレミス型でもスマートフォンから経費精算の申請はできますか?
製品によっては専用アプリやスマートフォン向けの画面が用意されています。ただ、サーバを社内網の中だけに置いている場合、社外からの申請にはVPN接続や外部公開用の仕組みが別に必要です。この仕組みの構築と運用の費用は、オンプレミス型の見積もりに入っていないことがあります。社外からの申請が日常的に発生する企業では、この費用を含めてクラウド型と比べてください。
クラウド型の経費精算システムはセキュリティ面でオンプレミス型より劣りますか?
一律には劣りません。クラウド型では、データセンターの物理的な管理、OSやミドルウェアの脆弱性対応をベンダーが継続して行います。オンプレミス型では、これらを自社の担当者が行うため、パッチ適用の遅れやサポート切れのOSの使用がそのままリスクになります。比べるべきは形態ではなく、候補のサービスが第三者認証や監査報告書で統制を示しているか、自社のオンプレミス環境が同じ水準の運用を続けられているかです。
経費精算だけをクラウドにして会計システムをオンプレミスに残せますか?
できます。経費精算のSaaSから仕訳データをCSVやAPIで出力し、社内の会計システムに取り込む構成は一般的です。確かめるべきは、仕訳の出力形式が会計システムの取込形式に合うか、勘定科目と部門のコード体系を両者で揃えられるか、取込の失敗を誰がどう検知するかです。大企業で基幹システムとつなぐ場合の要件は経費精算システムの大企業向けの選び方で詳しく扱っています。
関連記事
- 経費精算システムとは?機能・比較の観点と電帳法・インボイス対応を解説:提供形態を問わない機能と比較の観点の確認に。
- 経費精算システムの比較:規程チェック・カード明細・電帳法・会計連携の4軸で選び分ける:クラウドSaaSを選んだ後の製品の選び分けに。
- 経費精算システムの費用相場と料金体系|初期費用・月額・TCOで導入判断【2026年版】:5年間の総保有コストを試算する際の相場の確認に。
- プライベートクラウド移行とは?オンプレミス型・ホスティング型の選定と手順を実装者向けに解説:サーバ室を畳んでプライベートクラウド型へ移す場合の手順に。
- オンプレミス型とクラウド型の基幹システム導入形態の違いと選定ポイント:経費精算以外の基幹システムもあわせて見直す場合に。